
Praha 25. září (ČTK) – Na světových finančních trzích se odehrává masivní výprodej dluhopisů, který bude mít nepříznivé dopady i na českou ekonomiku. Růst jejich výnosů totiž spouští řetězovou reakci: prodražuje dluhy vládám, prodražuje půjčky firmám a rovnou škrtá naděje na brzké zlevnění hypoték.
Za nervozitou investorů stojí obnovené obavy z globálních inflačních tlaků a očekávání, že klíčové centrální banky v čele s americkým Fedem budou muset držet základní úrokové sazby na vysokých úrovních déle, než se původně předpokládalo.
Globální výprodej: Americké výnosy na maximech za více než 20 let
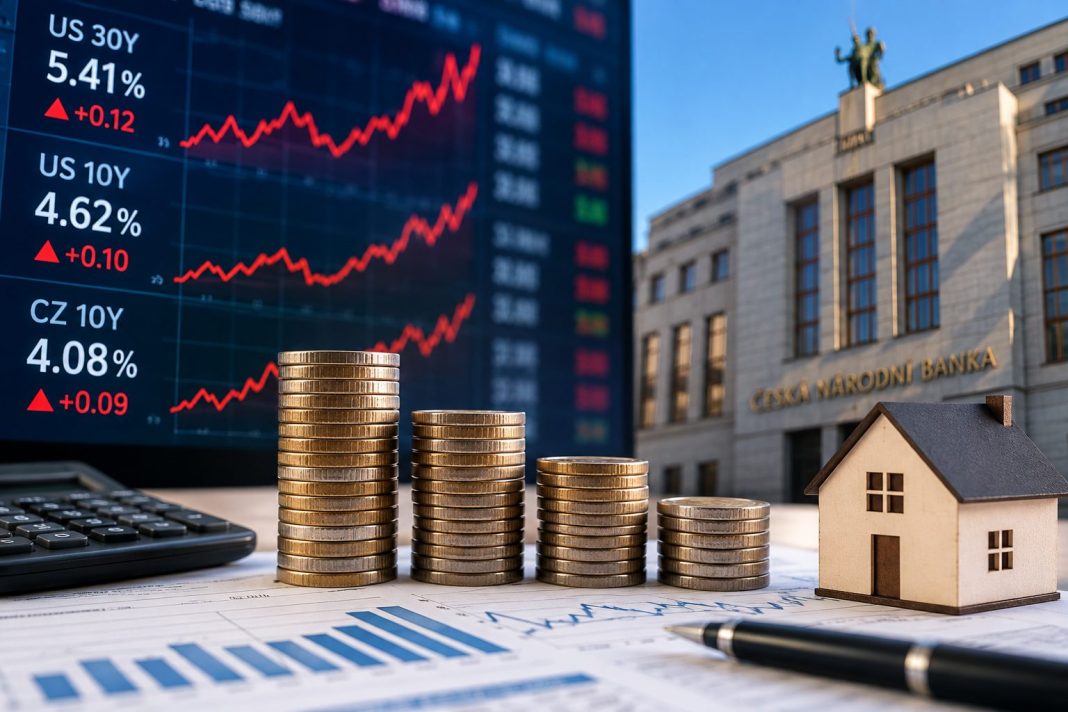
Tržní napětí nejlépe dokresluje vývoj na americkém dluhopisovém trhu, který udává tón celé globální ekonomice:
- 30leté dluhopisy USA: Jejich výnos se vyšplhal nad 5,40 % (s vrcholem až u 5,47 %), což představuje nejvyšší úroveň za více než 20 let.
- 10leté dluhopisy USA: Benchmarkové desetileté výnosy překročily hranici 5,20 %, čímž se dostaly na maxima nevídaná od roku 2007.
- Dominový efekt v Evropě: Synchronizovaný pokles cen dluhopisů a růst jejich výnosů zasáhl také evropské trhy, včetně britských gilts, německých bundů a návazně i českých státních dluhopisů.
Řetězový efekt: Od amerických vládních papírů až k českým hypotékám
Zatímco Česká národní banka drží své základní úrokové sazby beze změny, dění na světových trzích posílá nahoru cenu cenového zakotvení dlouhodobých peněz. Banky si tak půjčují dráže, což nekompromisně promítají do svých ceníků.
Pro Česko z toho vyplývá několik zásadních komplikací:
- Tlak na státní pokladnu: Českému státu zdražuje refinance stávajícího i nového dluhu. Vyšší úroky tak odsávají z rozpočtu desítky miliard korun, které pak chybí jinde.
- Šok pro domácnosti s končící fixací: Dlouhodobé úvěry na bydlení ztrácejí prostor ke zlevňování. Nejtvrději tento vývoj pocítí rodiny, kterým v dohledné době končí období fixace sjednané ještě v éře levných hypoték.
- Brzda pro investice a růst HDP: Dražší úvěry odrazují firmy od expanze a spotřebitele od větších nákupů. Peníze se namísto spotřeby přelévají do spoření. Což tlumí celkový hospodářský výkon. V krajní případě tak hrozí i vlna úpadků slabších podniků.
- Hrozba z Německa: Pokud drahý kapitál v kombinaci s vysokými cenami energií udusí německý průmysl, okamžitě to pocítí čeští dodavatelé a exportéři.
Ochlazení pro předražené nemovitosti
Změna na dluhopisovém trhu se výrazně dotkne také realitního sektoru. Bezpečné státní dluhopisy se stabilním a vysokým výnosem začínají představovat atraktivní alternativu k investicím do realit.
Investoři tak mohou raději volit bezpracný výnos z dluhopisů než nákup investičních bytů. V kombinaci s drahými hypotékami, které odrazují běžné zájemce o bydlení, tento tlak povede k viditelnému ochlazení trhu s nemovitostmi.
Návrat do reality: Kapitál po 15 letech opět něco stojí
Posledních patnáct let žily globální trhy v anomálii, kterou definovaly nulové či záporné úrokové sazby a masivní pumpování peněz ze strany centrálních bank. Tato éra je však pryč.
Ačkoli držením dluhopisů jejich dosavadní majitelé účetně ztrácejí, pro nové investory se otevírá šance nakoupit papíry se zajímavým zhodnocením. Trh se tak sice za cenu prodejů, ale přesto přirozeně vrací do normálu — do prostředí, kde peníze opět mají svou reálnou cenu.