
Autor: Will Standring a Sagarika Jaisinghani
Nevýrazné hospodářské výsledky společnosti Hennes & Mauritz AB zvýšily obavy z inflačních tlaků, kterým čelí evropští maloobchodníci.
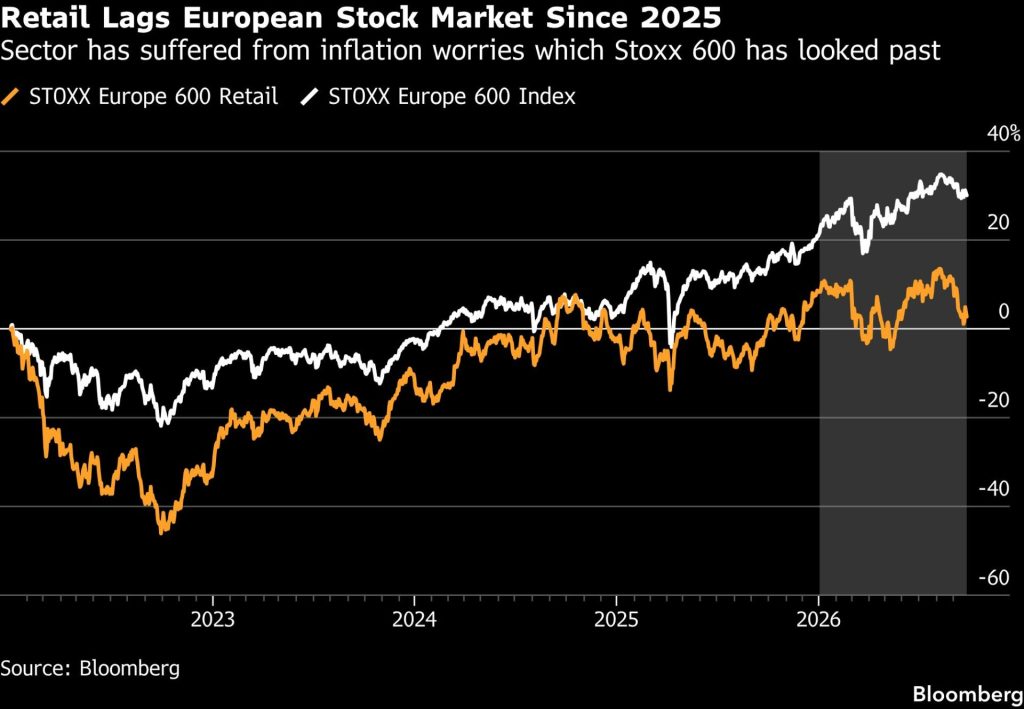
Index Stoxx 600 Retail letos klesl o 5,2 % a zaostává za růstem širšího benchmarku o 7,5 %, protože vyšší ceny ropy a jestřábí centrální banky oslabují spotřebitelskou důvěru.
Švédský módní řetězec H&M, který už patří mezi nejhůře výkonné tituly v dílčím indexu, ve čtvrtek prodloužil pokles poté, co oznámil pomalý růst tržeb a ziskové marže, které by se bez pomoci vratek cel zmenšily. Majitel Zary Inditex SA také na začátku měsíce zveřejnil neuspokojivé výsledky, zatímco Next Plc snížila výhled tržeb ve Spojeném království.
Dlouhotrvající konflikt na Blízkém východě výhled dále zhoršuje. Brent nad 100 dolary za barel zdražuje naftu a zemní plyn a vyvolává varování před energetickým šokem pro evropské spotřebitele v zimě podobným roku 2022. Snahy tvůrců politik tlumit inflaci zároveň znamenají vyšší sazby u hypoték, úvěrů na auta a kreditních karet.
„Evropským sektorům zaměřeným na spotřebitele nepřiděluji vůbec nic,“ řekl Roland Kaloyan, stratég Societe Generale SA. „Máte vyšší ceny benzinu, vyšší sazby a velkou nejistotu kolem geopolitiky. To je pro lidi poměrně stresující a je velmi těžké říct, že jde o koktejl, který bude pozitivní.“
Kaloyanovu skepsi sdílejí i další investoři. Nedávný průzkum Bank of America Corp. ukázal, že čistých 50 % správců fondů má evropské maloobchodníky podvážené, což je nejslabší hodnota od července 2014. Sektor také patří mezi nejméně zastoupené v portfoliích ve srovnání s historickými úrovněmi.
Pesimismus představuje výrazný obrat pro sektor, který ještě před třemi lety překonával všechny ostatní v Evropě, když ochlazování inflace a odložená poptávka podpořily růst o 34 %. Letos zaostávají také další indexy orientované na spotřebitele, včetně automobilek, luxusního zboží a osobní péče.
Dopad na Stoxx 600 však zůstal relativně omezený, protože spotřebitelské sektory mají v indexu mnohem menší váhu. Indexy základního a zbytného spotřebního zboží dohromady představují méně než 14 % benchmarku, zatímco finance, průmysl a zdravotnictví mají podle dat sestavených Bloombergem dohromady podíl 57 %.
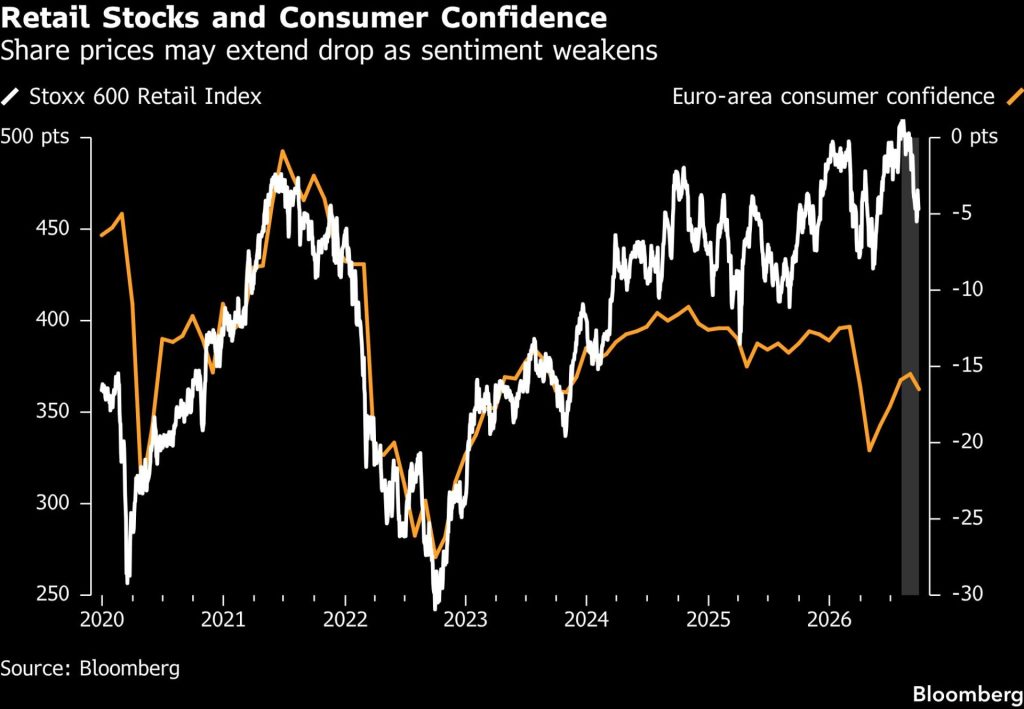
Slabost by se ale mohla rozšířit, pokud se ochabující poptávka začne promítat do pomalejšího ekonomického růstu. Spotřebitelská důvěra v eurozóně se už v září zhoršila, poprvé po pěti měsících.
Analytici si dosud udržovali optimistický výhled firemních zisků a podle dat Bloomberg Intelligence očekávali letos u firem z oblasti zbytného spotřebního zboží růst zisků o 13 % poté, co v roce 2025 klesly o 20 %. Studie stratégů UBS Group AG ale ukazuje, že přesvědčení slábne a více analytiků už odhady zisků v sektoru snižuje, než zvyšuje.
Kate Calvert, analytička maloobchodu v Investec Bank Plc, uvedla, že pro výhled poptávky budou klíčové zimní měsíce. „Lidé zatím ještě skutečně neviděli, o kolik jim vzrostly účty za paliva,“ řekla. „Pro spotřebitelské výdaje do budoucna existuje poměrně silný protivítr.“
Nepříznivě vypadají také technické ukazatele. Index Stoxx 600 Retail se obchoduje pod svým 200denním klouzavým průměrem, který v posledních letech fungoval jako úroveň podpory. Jeho index relativní síly je ale stále výrazně nad hodnotou 30, což naznačuje, že sektor ještě není přeprodaný a pokles se může prohloubit, dokud se nevyjasní výhled cen ropy a inflace.
Hodně bude záležet na vyhlídkách na ukončení války v Íránu, znovuotevření Hormuzského průlivu a na tom, jaký tlak by to sejmulo z cen energií.
„Všechno je to o ropě,“ řekl stratég Barclays Plc Emmanuel Cau. „Pokud ropa klesne kvůli dohodě nebo deeskalaci, existuje prostor, aby se některé akcie odrazily, protože pozice na trhu jsou velmi, velmi medvědí.“
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com