
Autor: Allison Schrager
Ať se nám to líbí, nebo ne, všichni sázíme na to, že AI převezme velkou část ekonomiky. Za posledních 40 let se ze Spojených států stal národ akciových investorů. Celkově to Američany obohatilo. Akciový trh nyní prudce roste v naději, že AI zvýší produktivitu všech — a pokud se to nenaplní, možná všichni poznáme, co znamená nepříznivé krajní riziko.
Více než 60 % Američanů vlastní akcie. U většiny střední třídy a lidí s nižšími příjmy je to prostřednictvím zaměstnaneckých penzijních účtů, které od 80. let výrazně rostou. V roce 1989 vlastnilo akcie jen asi 30 % Američanů. V roce 2007 začali zaměstnavatelé účastníky plánů automaticky zapisovat na trh, často prostřednictvím fondů s cílovým datem, které drží mladší pracovníky téměř výhradně v akciích a s přibývajícím věkem je postupně přesouvají do dluhopisů. V době odchodu do důchodu tvoří akcie zhruba 50 % jejich portfolia. Tímto způsobem investuje asi 84 % účastníků plánů s definovaným příspěvkem společnosti Vanguard, které představují zhruba polovinu všech pracovníků v USA zahrnutých do těchto plánů.
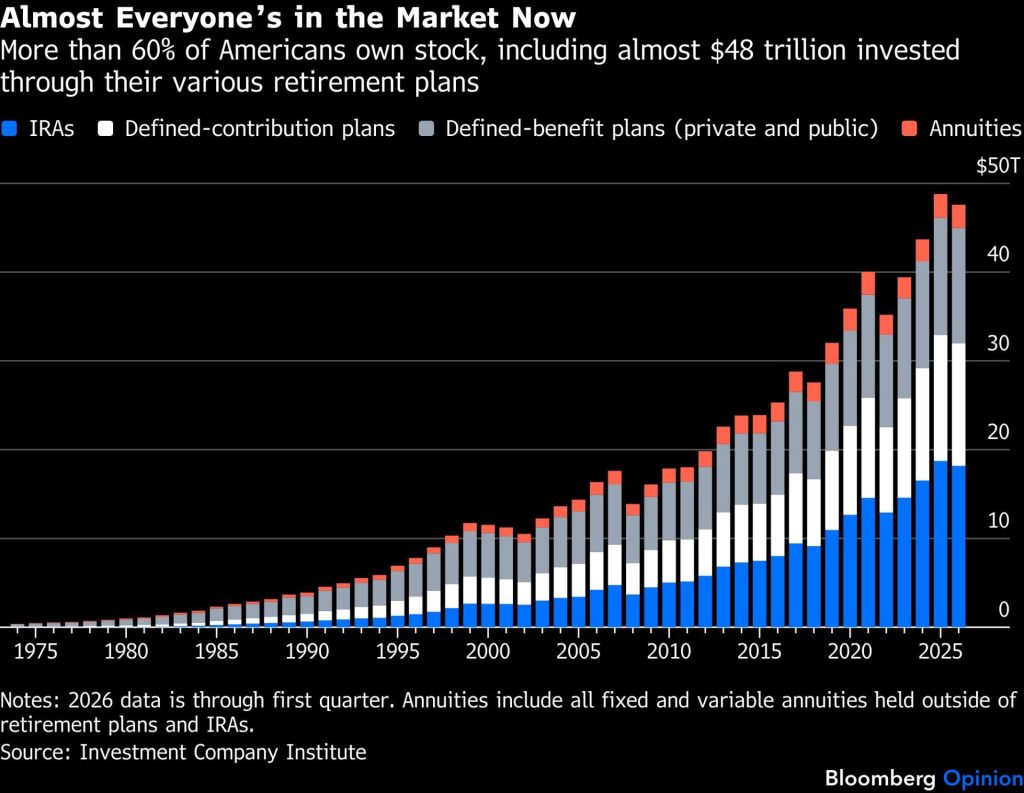
Tyto penzijní účty byly v mnoha ohledech úspěchem, hlavně proto, že se rozšířily těsně před jednou z nejlepších růstových sérií akciového trhu v historii. Zhruba 20 % Američanů jsou nyní milionáři — alespoň na papíře.
Akcie, dokonce i dobře diverzifikované indexové fondy, jsou ale stále riziková aktiva. Indexové fondy jsou méně rizikové než jednotlivé akcie nebo sportovní sázení. Samotný fakt, že přinášejí výnos, je však důkazem, že nesou riziko. Akcie obecně rostou spolu s ekonomikou; jsou sázkou na budoucnost americké ekonomiky, které stále více dominuje technologie.
I rostoucí ekonomika ale zažívá medvědí trhy. Otázkou je, jak změna struktury vlastnictví akcií změní podobu těchto propadů.
Spojené státy nyní mají velkou, do značné míry „zajatou“ skupinu investorů, kteří nejen drží velké množství akcií bez ohledu na vývoj, ale také každý měsíc kupují další prostřednictvím pravidelných příspěvků do penzijních plánů. Tito investoři tvoří stále větší podíl trhu. V prvním čtvrtletí roku 2026 bylo v individuálních penzijních účtech IRA nebo plánech s definovaným příspěvkem investováno zhruba 32 bilionů dolarů.
Průměrná akciová alokace v plánech s definovaným příspěvkem společnosti Vanguard činila v roce 2025 75 %. Část z toho je pravděpodobně v zahraničních akciích, i když Američané mají tendenci investovat doma. Lze tedy podle autorky bezpečně předpokládat, že zhruba třetinu amerického akciového trhu v hodnotě 75 bilionů dolarů vlastní penzijní investoři. Pokud se prosadí takzvané Trump accounts, lze očekávat další růst počtu pasivních dlouhodobých vlastníků akcií. To mění dynamiku trhu.
Aktivních obchodníků je stále dost na to, aby promítali informace do cen a udržovali trh efektivní. Penzijní peníze jsou ale často v pasivních fondech, což může zvyšovat volatilitu a koncentraci na akciovém trhu. To může být podle autorky jeden z důvodů, proč technologické akcie tolik vzrostly.
Penzijní investoři ale zároveň chtějí tlumit riziko. Na medvědím trhu lidé obvykle prodávají nebo alespoň přestanou nakupovat, což tlačí ceny ještě níž. Penzijní střadatelé jsou pasivnější a vytvářejí určitou spodní hranici, kam až mohou akcie klesnout. Tržní riziko tím zcela nemizí; aktivních obchodníků nebo lidí, kteří se snadno vyděsí, je stále dost na to, aby trh stáhli o 30 % až 40 %. Růst penzijního investování od globální finanční krize v roce 2008 ale změnil složení vlastnictví akcií a tato nová dynamika zatím nebyla otestována.
Působí zde dvě síly, které si přímo neodporují, ale jsou v napětí. Na jedné straně růst počtu penzijních investorů znamená, že více Američanů vlastní část ekonomiky, což jim přináší větší bohatství i stabilitu, protože jsou diverzifikovanější než v době, kdy vlastnili jen dům nebo státní dluhopisy. Na druhé straně to znamená větší systémové riziko, protože při propadu akciového trhu vznikne celohospodářský majetkový šok, který zasáhne více než 60 % domácností. Pokud se trhy nezotaví, někteří lidé budou v důchodu chudší. Pokles hodnoty majetku navíc vede lidi k pocitu, že jsou chudší už dnes, což může dále snížit poptávku a prohloubit případnou recesi.
Pak jsou tu dopady na hospodářskou politiku. Když je tolik voličů vystaveno vývoji trhu, politici a další tvůrci politik mají silnou motivaci udělat vše pro jeho podporu. Udržování trhů nahoře vyžaduje nižší úrokové sazby i v době, kdy je trh rozpálený. Autorka proto zůstává skeptická k myšlence pauzy v AI nebo dobrovolného zpomalování vývoje na hranici možností.
Pasivní a trpěliví penzijní investoři prohlubují finanční trhy, zvyšují bohatství a možná činí trhy o něco méně náchylné ke korekcím. Zároveň ale vystavují ekonomiku většímu akciovému riziku a vytvářejí pobídky pro vládu, aby ekonomiku činila rizikovější. Když nastanou velké události, mohou proto mít ještě větší následky.
Tento komentář odráží osobní názory autorky a nemusí odpovídat stanovisku redakční rady ani společnosti Bloomberg LP a jejích vlastníků.
Allison Schrager je komentátorkou Bloomberg Opinion zaměřenou na ekonomii. Je seniorní výzkumnicí v Manhattan Institute a autorkou knihy „Worth the Risk: The Seven Myths That Keep Us From Taking the Chances We Need to Take“.
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com