
Autor: Paul J. Davies
Úprk bohatých investorů z fondů private credit zdaleka neskončil. I když zámožní klienti odcházejí z přímého úvěrování, alternativní aktiva neopouštějí. Místo toho podle Paula J. Daviese zjevně pronásledují další horký trend: financování infrastruktury.
Pokušení je pochopitelné. Reálná aktiva jsou atraktivní v době rostoucí inflace a ani hrozba zániku lidstva nezpomaluje poptávku po datových centrech. Investoři se ale podle autora zřejmě nepoučili z nedávné zkušenosti s private credit: z nelikvidních aktiv se nedá snadno vystoupit. U infrastruktury si mohou připravovat stejnou past znovu.
Požadavky na výběry z fondů přímého úvěrování začaly koncem loňského roku a v prvních měsících roku 2026 zesílily. Vyvolávaly je obavy, že nástroje umělé inteligence podkopou softwarové firmy a další silně zadlužené společnosti vlastněné private equity fondy. K tomu se přidalo očekávání poklesu amerických sazeb, kvůli němuž vypadaly úvěry s pohyblivou sazbou méně atraktivně.
Řada správců zaznamenala prudký nárůst žádostí o odkup ve chvíli, kdy klienti dostali příležitost požádat o své peníze zpět, což bývá obvykle jednou za čtvrtletí. Právě tehdy začali správci výběry omezovat, aby nemuseli prodávat aktiva nebo si půjčovat peníze na výplaty. V úterý se Apollo Global Management Inc. stal nejnovější firmou, která omezila výplaty za třetí čtvrtletí ze specializovaného fondu umožňujícího výběry, po podobných krocích BlackRock Inc., Blackstone Inc. a Cliffwater LLC.
Správci fondů se v posledních letech obrátili k nejbohatším klientům jako k novému zdroji kapitálu, který měl dál zvětšovat fondy i příjmy z poplatků. Velká část peněz byla získána prostřednictvím zvláštního neveřejně obchodovaného typu nástroje známého jako Business Development Company, který typicky slibuje vyřídit žádosti o výběr až do 5 % aktiv. Klienti však letos několikrát požadovali výrazně více.
Investoři v Apollo Debt Solutions BDC požádali v posledním období o vrácení téměř 15 % svého kapitálu, už třetí čtvrtletí v řadě, kdy poptávka překročila pětiprocentní limit. U HPS Corporate Lending Fund společnosti BlackRock chtěli investoři zpět téměř 12 %, zatímco Blackstone Private Credit Fund čelil požadavkům na 10 % aktiv klientů. Nejproblematičtější fondy bedlivě sledované společnosti Blue Owl Capital Inc. zveřejní výběry až příští měsíc; v předchozích dvou čtvrtletích zaznamenaly požadavky na zhruba 20 % až téměř 40 % aktiv.
Pozitivní stránkou u fondů, které v poslední době reportovaly, je, že celkové žádosti o odkup mají klesající trend. Pokles ale není tak velký, jako kolik bylo v předchozím čtvrtletí skutečně vyplaceno. To podle autora ukazuje, že investoři své rozhodnutí nemění a z fronty na hotovost neodcházejí — a že se k nim přidávají další.
U největších BDC dosáhly žádosti o výběr mezi těmi, které už reportovaly za třetí čtvrtletí, 8,8 % aktiv investorů. Ve druhém čtvrtletí to bylo 9,7 %, vyplývá z údajů Robert A Stanger & Co. Investiční banka odhaduje, že zatím byla vyřízena jen o něco více než polovina stávajících požadavků.
Situace podle Michaela Covella, výkonného ředitele ve Stangeru, připomíná fronty frustrovaných investorů, které se dříve vytvořily u nemovitostních fondů. Domnívá se, že žádosti o výběry z private credit už dosáhly vrcholu, ale jejich vyřízení ještě nějakou dobu potrvá. „Za tři až čtyři čtvrtletí fronta zmizí,“ řekl Daviesovi.
V některých ohledech je podle autora překvapivé, že alespoň část investorů své rozhodnutí o odchodu z přímého úvěrování nepřehodnocuje. Panika, že umělá inteligence učiní zastaralým téměř veškerý podnikový software, polevila, protože investoři přehodnotili jak obranyschopnost některých těchto firem, tak rychlost adopce AI. Stále existuje mnoho nadhodnocených a předlužených společností, které mohou mít problémy, a BDC musely hodnotu některých svých úvěrů snížit. Nesplácení však neroste rychleji než v běžném úvěrovém cyklu.
Současně zmizelo i očekávání, že pokles úrokových sazeb sníží výnosy private credit. Americká válka s Íránem zvýšila energetickou inflaci a boom investic do datových center podporuje hospodářský růst i výnosy státních dluhopisů.
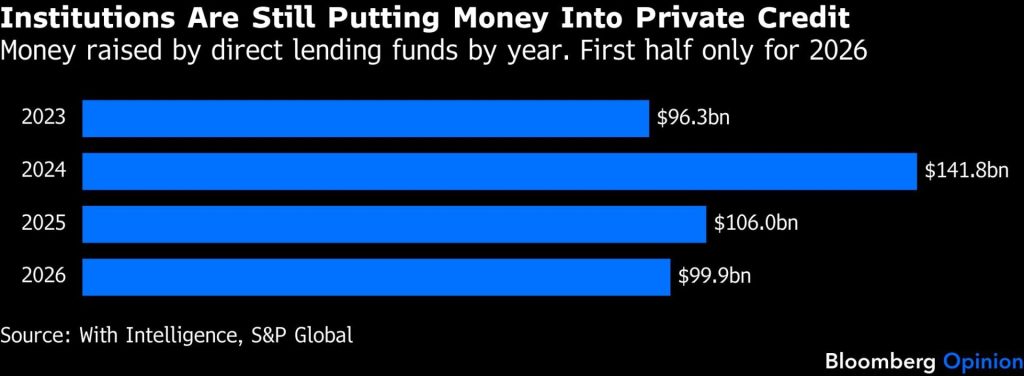
Obavy, které vedou jednotlivce k výběrům, a rostoucí konkurence ve financování zvýšily výnosy dostupné v private credit. To povzbudilo penzijní fondy, pojišťovny a další velké investory, aby do fondů přímého úvěrování vkládali více peněz — často u stejných správců, kteří přicházejí o aktiva v BDC. Nových 90 miliard dolarů získaných v první polovině letošního roku se téměř vyrovná 106 miliardám dolarů získaným za celý rok 2025, vyplývá z údajů S&P Global’s With Intelligence.
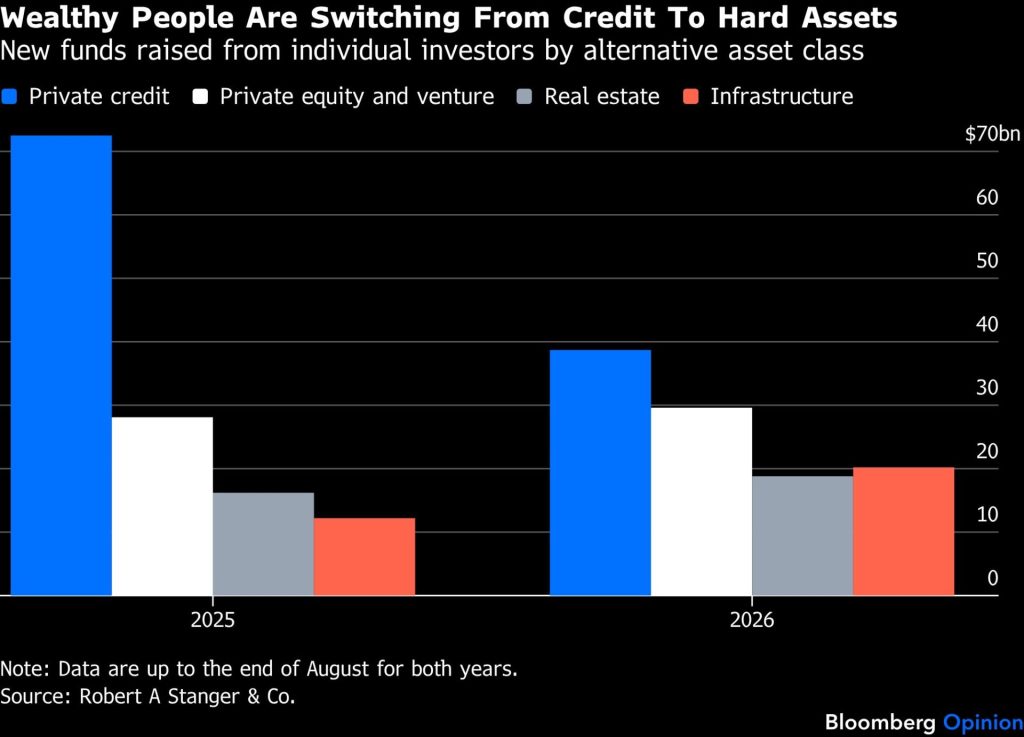
Bohatí lidé sice do private credit dál nějaké peníze posílají, ale 39 miliard dolarů investovaných do konce srpna je podle Stangeru meziročně téměř o polovinu méně. Správci alternativních aktiv však podle Covella dál od majetných klientů získávají značné prostředky. Peníze jen místo toho míří do reálných aktiv, jako jsou nemovitosti, a zejména do infrastruktury, kde letošní přílivy meziročně vzrostly o 65 %.
Někteří správci propagují fondy zaměřené na prudce rostoucí poptávku po serverových farmách spojených s AI. Blue Owl plánuje realitní fond pro datová centra, který má být veřejně obchodovaný podobně jako Blackstone Digital Infrastructure Trust. Obchodované akcie sice usnadní odchod, samotná aktiva ale zůstanou velmi nelikvidní. Pokud přijde další útěk investorů, nákladem za odchod může být výrazná sleva proti vykazované hodnotě fondu. U neveřejných fondů by se navíc znovu objevily stejné výstupní brány, které investory frustrovaly u private credit.
Ukazuje se, že jednou spálený investor v alternativních aktivech nemusí být podruhé opatrnější.
Tento komentář odráží osobní názory autora a nemusí odpovídat stanovisku redakční rady ani společnosti Bloomberg LP a jejích vlastníků.
Paul J. Davies je komentátorem Bloomberg Opinion zaměřeným na bankovnictví a finance. Dříve působil jako reportér Wall Street Journal a Financial Times.
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com