
Autor: Margaryta Kirakosian a Levin Stamm
Stále více evropských správců majetku je pesimistických ohledně akcií v regionu. Domnívají se, že letošní rally může ztratit dech, zatímco trhy v USA a rozvíjejících se zemích budou pokračovat v růstu.
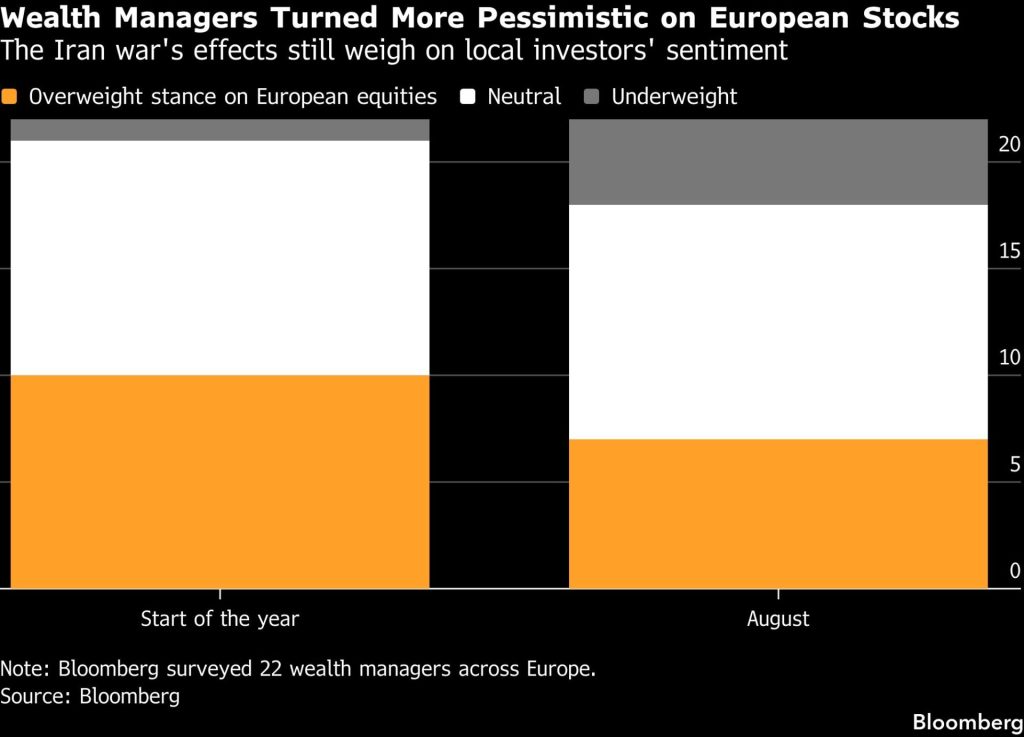
Pouze sedm z 22 evropských privátních bank a správců majetku oslovených agenturou Bloomberg má na regionální akcie nadvážený názor, 11 je neutrálních a čtyři jsou podvážené. To představuje pokles optimismu od začátku roku, kdy bylo deset respondentů k regionu pozitivních a pouze jeden negativní.
Opatrnost přichází navzdory silnému vývoji: index Stoxx Europe 600 zaznamenal pět po sobě jdoucích měsíčních růstů a letos přidal 13 %. Firmy v regionu zveřejnily lepší než očekávané výsledky a průmyslová data se zlepšují.
Skeptici ale tvrdí, že velká část dobrých zpráv je už započtena v cenách, zatímco vyšší výnosy dluhopisů, silné euro a geopolitická rizika omezují argumenty pro další navyšování pozic v evropských akciích.
„Naším sklonem by bylo v příštích týdnech expozici snížit, protože se domníváme, že Evropa pravděpodobně ekonomicky zklame a investoři budou spíše vybírat zisky, než aby do regionu přidávali další kapitál,“ uvedl Julien Lafargue, hlavní tržní stratég Barclays Private Bank and Wealth Management.
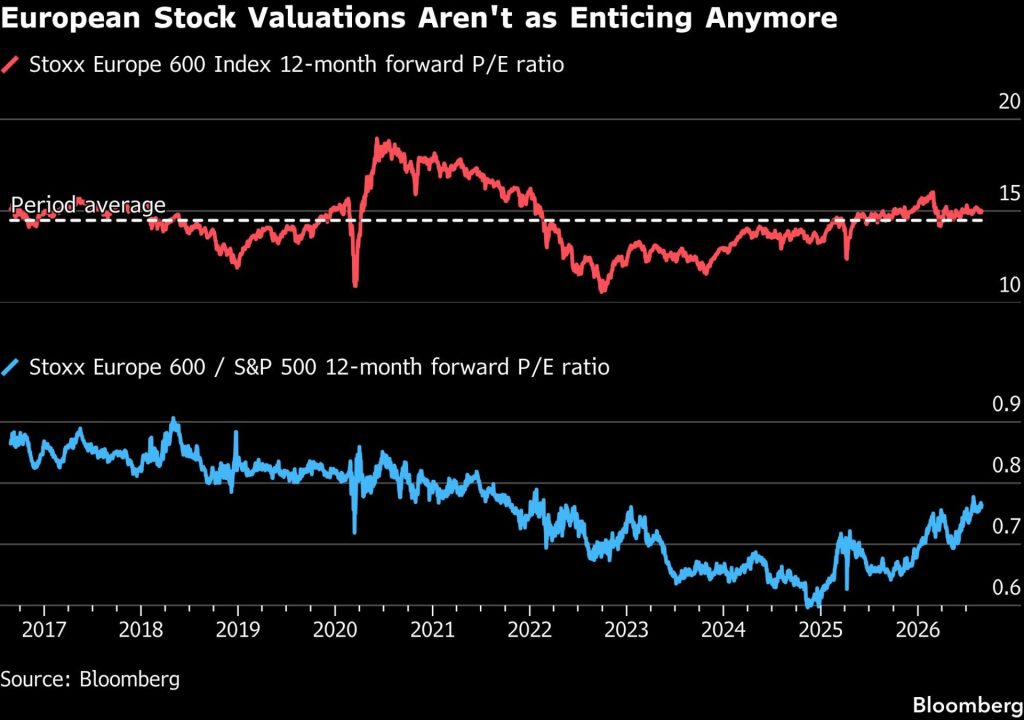
Ocenění evropských akcií jsou stále nízká ve srovnání s americkými protějšky, už však méně ve srovnání s vlastní historií. Index Stoxx 600 se obchoduje přibližně za 14,8násobek očekávaných zisků, nad svým dvacetiletým průměrem 13,4násobku. S&P 500 je oceněn na 19,5násobku.
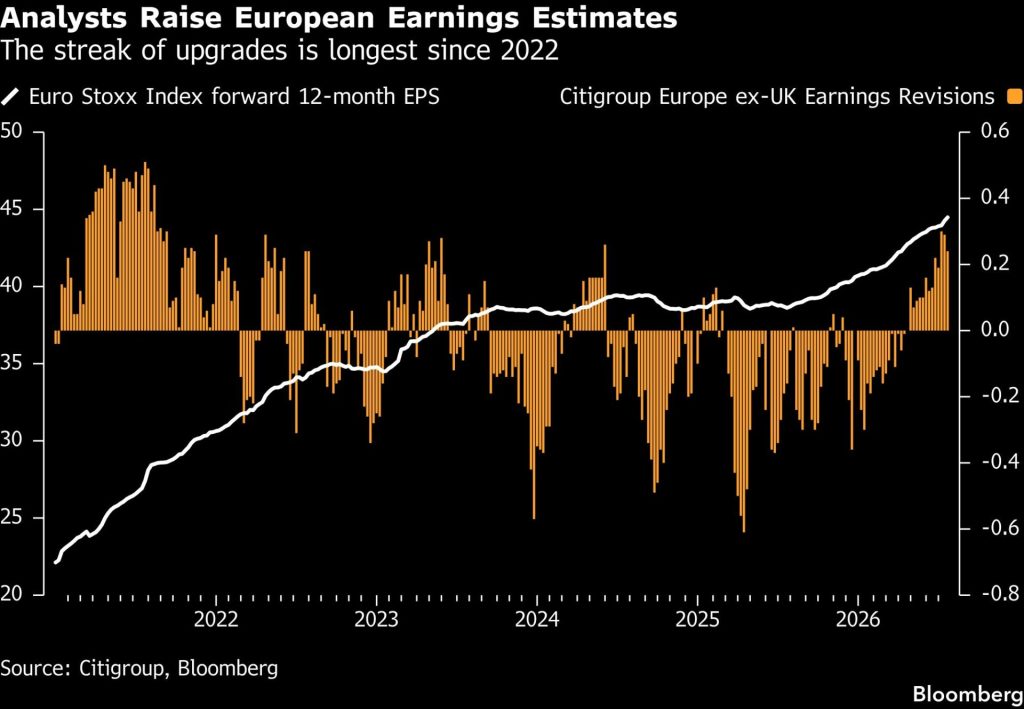
Pro mnoho investorů Evropa stále zaostává za USA, rozvíjejícími se trhy a Japonskem v kombinaci síly zisků, ocenění a expozice vůči umělé inteligenci. Analytici očekávají, že zisky společností v indexu Stoxx Europe 600 letos vzrostou o 15 %, zatímco u členů S&P 500 se podle dat Bloomberg Intelligence čeká růst o 27 %.
„Po tak výrazné rally budou budoucí výnosy pravděpodobně více záviset na růstu zisků než na rozšiřování valuací,“ uvedl Daniele Antonucci, šéf investic a hlavní stratég Quintet Private Bank. Dodal, že to činí potenciální zisky „poněkud méně přesvědčivými“.
Geopolitická rizika nadále zhoršují výhled. Přestože ceny ropy a plynu ustoupily z letošních maxim, situace v Hormuzském průlivu zůstává sporná. Blíže Evropě se znovu dostává do popředí politika a příští prezidentské volby už začínají doléhat na francouzské akcie.
„Region zůstává vysoce vystaven geopolitickým rizikům,“ uvedl Philipp Lisibach, investiční ředitel pro Evropu v LGT Private Banking, který poukázal také na zvýšené ceny energií. „Domníváme se, že současná ocenění v eurozóně tato rizika dostatečně neodrážejí.“
Investoři věnují větší pozornost také rizikům na dluhopisových trzích poté, co výnosy dlouhodobých amerických státních dluhopisů v polovině srpna vystoupaly k téměř dvacetiletým maximům.
„V tuto chvíli, když diskutujeme o úrovni výnosů, nechci být příliš optimistický,“ řekl Christian Nolting, globální investiční ředitel Deutsche Bank pro privátní bankovnictví.
Investoři jsou selektivnější
Investoři jsou stále vybíravější v tom, které země, sektory a jednotlivé akcie drží.
BNP Paribas Wealth Management preferuje větší orientaci na hodnotové sektory, například banky, mimo jiné proto, že fungují jako protiváha k obchodům spojeným s umělou inteligencí.
„Odráží to naše doporučení diverzifikovat od růstu taženého technologiemi směrem k hodnotovým segmentům, regionům a sektorům,“ uvedl Edmund Shing, globální investiční ředitel francouzské banky.
Slabší dolar zároveň zvýhodňuje rozvíjející se ekonomiky a škodí evropským exportérům, kteří jsou závislí na zahraničních tržbách.
„Když dolar oslabuje, jsou skutečně rozvíjející se trhy lepším místem pro alokaci peněz,“ uvedl Jerome van der Bruggen, hlavní tržní stratég Indosuez Wealth Management.
Co může výhled změnit
Několik správců majetku je ale v posledních týdnech optimističtější. UBS Global Wealth Management v polovině července zvýšila hodnocení evropských akcií z neutrálního na atraktivní a předpověděla téměř 25% růst zisků během následujících dvou let.
Dalším důvodem k optimismu je posun Evropy k fiskálním stimulům v čele s německým výdajovým plánem ve výši 500 miliard eur, tedy 582 miliard dolarů. Christina Carlsten, seniorní portfolio manažerka Banque Piguet Galland, má region nadvážený a podobné programy považuje za „zásadní změnu“.
„Zisky po třech letech stagnace znovu rostou a věříme, že to bude pokračovat,“ uvedla.
Schopnost evropských akcií získat více optimistů bude záviset na tom, jak silný a široký bude další růst zisků. Někteří investoři upozorňují, že výsledky za druhé čtvrtletí táhly především finanční a energetické společnosti, což se bude muset změnit, aby vznikl silnější argument pro region.
Dalším důvodem pro lepší výhled na Evropu by bylo zmírnění napětí mezi Íránem a USA a následný pokles cen energií.
„Pokud se podaří najít řešení energetické otázky na Blízkém východě, mohlo by to být poměrně pozitivní například pro průmyslové sektory, možná i pro spotřební sektor, kterému se letos v Evropě příliš nedařilo,“ uvedl Nolting z Deutsche Bank.
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com