
Autor: Daniel Moss
Zvýšení úrokových sazeb Reserve Bank of Australia v tomto týdnu na nejvyšší úroveň za 15 let bylo generální zkouškou na to, co přijde ve větších ekonomikách.
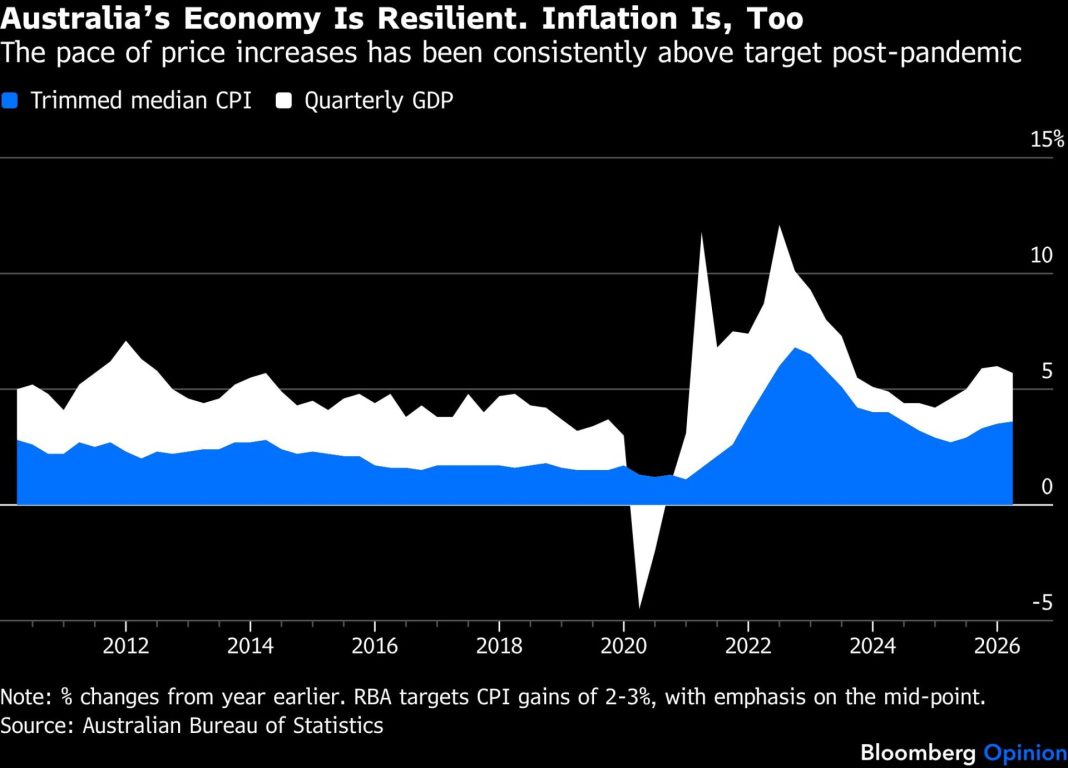
RBA byla první významnou centrální bankou, která letos znovu začala zvyšovat náklady na úvěry, protože inflace se ukázala nejen jako vytrvalá, ale začala opět zrychlovat. Guvernérka Michele Bullock začala zpřísňovat měnovou politiku v únoru a v následujících měsících zvrátila tři snížení sazeb provedená v roce 2025. V úterý byla překročena další hranice: náklady na úvěry vystoupaly nad maximum dosažené po pandemii, kdy hospodářský růst prudce ožil. To ale nebylo nejdůležitější sdělení ze Sydney.
Měnové autority si musí uvědomit, že pouhá drobná úprava jejich postoje pravděpodobně nebude stačit. A firmy i spotřebitelé po celém světě, kteří jako referenční bod používají období před covidem s levnými penězi a utlumenou inflací, nejsou na novou éru připraveni. Bullock se k tomu vyjádřila bez obalu: mimořádně nízké sazby před pandemií a během ní byly výsledkem výjimečných okolností. „Rozhodně se tam nevracíme,“ řekla v úterý. Už nějakou dobu jsem neslyšel šéfa centrální banky mluvit tak otevřeně.
Protože RBA byla první centrální bankou, která zvýšila sazby po vypuknutí války s Íránem, stojí za to ji pozorně sledovat. Stejně jako její protějšky v Evropě, USA a částech Asie je Bullock v defenzivě. Rostoucí ceny energií, odolné trhy práce a prudký růst kapitálových výdajů společně podporují hospodářský růst. Expanze se spíše znovu zrychluje a s ní i vyhlídky na inflaci.
Šéf Federálního rezervního systému Kevin Warsh a prezidentka Evropské centrální banky Christine Lagardeová bez zábran připomínají, jak dlouho růst cen překračuje jejich cíle. Takové konstatování nelze dlouho opakovat bez následné akce. Warshovi trvalo několik zasedání Federálního výboru pro otevřený trh a reakce trhů, než vyslal správný signál. Po zvýšení sazeb minulý měsíc ale zvolil správný tón — alespoň prozatím. ECB letos zpřísnila měnovou politiku dvakrát a představitelé debatují o třetím kroku poté, co středeční údaje ukázaly skokový růst cen v Německu.
Udělali centrální bankéři chybu, když loni sazby snižovali, a prohloubili tak svou větší chybu, kterou bylo přehlédnutí cenového skoku v letech 2021 a 2022? Čelí celé řadě šoků: vyšším cenám ropy, odolnosti globálního obchodního systému tváří v tvář americkým clům a boomu výdajů na datová centra. Ten podpořil investice do elektřiny a stavebnictví a zvýšil poptávku po kvalifikované pracovní síle.
Problém možná spočívá v perspektivě. Dnešní podmínky mohou být blíže normálu než desetiletí před covidem, kdy se náklady na úvěry ve velkých ekonomikách pohybovaly blízko nuly a představitelé se obávali nedostatku inflace. Lidé si zvykli na nenormální stav.
Obtížné hledání odpovědi na to, co přesně znamená normál, se netýká jen centrálních bank. Se stejným problémem se potýká i dluhopisový trh, který prochází výrazným výprodejem. Výnos desetiletých amerických státních dluhopisů překročil 5 % poprvé od roku 2007 a globální vládní dluhopisy zažily nejhorší čtvrtletí od roku 2024. Co je ale zásadně špatného na tom, že se dlouhodobé tržní sazby vracejí na úrovně, které panovaly před nejhoršími dny globální finanční krize?
Když se výnosy amerických státních dluhopisů blížily nule a výnosy evropského dluhu byly záporné, kritici to označovali za žalostný stav a příznak globální ekonomiky trpící nedostatkem investic a produktivity. Někteří takové podmínky dokonce považovali za nemorální a za jistý znak toho, že svět zachvacuje „japonizace“. Japonsko je ale zpět a stejně tak i poptávka soukromého sektoru po kapitálu. Bylo by lepší, kdyby korekce probíhala postupně? Jistě. Trhy se ale mohou pohybovat prudce.
Prostředí, v němž je inflace vytrvalá a drží se jeden či dva procentní body nad cílem, vytváří pro tvůrce měnové politiky frustrující šedou zónu. Není zřejmé, že musí vyvolat recesi, aby ceny ochladili, ale ani přechod na autopilota není možností. Nejsme po pandemii ani na konci 70. let, kdy byl směr postupu zřejmý. A nejsme ani v desetiletí po roce 2010, kdy si lidé stěžovali na oživení bez pracovních míst a lékem byly roky měnových stimulů.
Nejdřív je potřeba dostat inflaci zpět k cíli. Pak můžeme debatovat o tom, jak toto období nazvat. Nový normál, jak naznačila Bullock, nebo návrat starého obyčejného světa?
Tento komentář odráží osobní názory autora a nemusí odpovídat stanovisku redakční rady Bloomberg LP ani jejích vlastníků.
Daniel Moss je komentátor Bloomberg Opinion zaměřený na asijské ekonomiky. Dříve působil jako výkonný redaktor ekonomické redakce Bloomberg News.
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com