
Autor: Naomi Tajitsu a Alice Atkins
Země, které rychle zakročily proti letošnímu růstu inflace, si získávají přízeň dluhopisových investorů. Ty, které s reakcí otálely, mohou podle trhu nakonec zaplatit vyššími úrokovými sazbami.
Správci peněz, jako jsou Jupiter Asset Management a Candriam, nakupují australský dluh a sázejí na to, že čtyři zvýšení úrokových sazeb od února znamenají, že se cyklus blíží ke konci. Jiní, včetně UBS Asset Management a Carmignac Gestion SA, nakupují německé dluhopisy s očekáváním, že jejich výnosy klesnou, protože aktivnější přístup Evropské centrální banky ji podle nich staví do lepší pozice než americký Federální rezervní systém a Bank of England při zvládání inflačních tlaků.
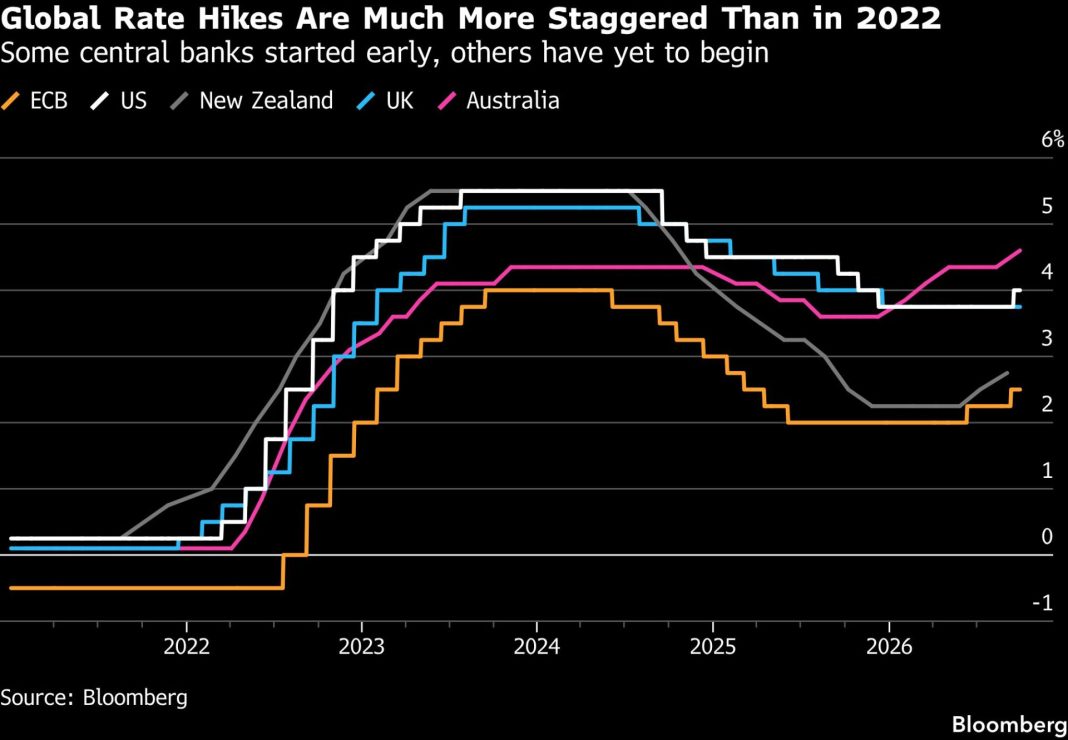
Logika je taková, že centrální banky, které jednaly dříve, uvidí dopady svých kroků dříve, a tím omezí rozsah dalšího zpřísňování. Na rozdíl od předchozího inflačního šoku v letech 2021 a 2022, kdy centrální banky zpočátku zvyšování sazeb odkládaly a poté politiku agresivně zpřísňovaly téměř současně, jsou letošní kroky rozložené v čase. Investorům to otevřelo prostor sázet na rozdílný vývoj v jednotlivých zemích.
„Letošní rok je celý o inflaci a důvěryhodnosti centrálních bank,“ uvedl Mark Nash, manažer dluhopisových investic v Jupiter Asset Management. „Ti, kteří to udělají správně, z toho těží.“
Měnová politika působí se zpožděním, takže zpřísňování ECB se ještě plně nepromítlo do reálné ekonomiky. To pomáhá vysvětlit, proč evropská inflace stále překvapuje vyššími hodnotami. Guvernérka Reserve Bank of Australia Michele Bullock na to upozornila v úterý, když uvedla, že může trvat 12 až 18 měsíců, než se zvýšení sazeb plně projeví.
Postoj ECB byl klíčovým důvodem, proč Carmignac nakupuje pětileté německé dluhopisy a dává jim přednost před dluhopisy jiných vyspělých zemí. V posledních měsících to přispělo k výraznějšímu zploštění německé výnosové křivky než v jiných zemích skupiny G10, což signalizuje ochlazování inflačních očekávání do budoucna.
„Rozlišuji mezi centrálními bankami, na jedné straně je ECB a na druhé Fed a Bank of Japan,“ uvedl Guillaume Rigeade, spolušéf dluhopisových investic ve francouzské správcovské společnosti. „ECB byla velmi jasná zhruba od března a dubna, kdy řekla: ‚Dobře, tohle je inflační šok.‘“
Prezidentka ECB Christine Lagardeová tento týden uvedla, že rostoucí výnosy dluhopisů zpomalí hospodářský růst a omezí inflační dopad zvýšených cen energií více, než banka ještě minulý měsíc předpokládala, když provedla druhé zvýšení sazeb od června. Tvůrci politiky podle ní musí co nejvíce předvídat vznik druhotných efektů, „protože když už jsou tady, je trochu pozdě“.
Dohánění zpoždění
Kevin Zhao z UBS Asset Management nakupuje třicetileté německé dluhopisy spolu s australským dluhem, protože sází na to, že centrální banky, které začaly zvyšovat sazby dříve, budou muset v budoucnu zpřísňovat méně. Současně drží krátkou pozici v amerických státních dluhopisech, protože očekává, že podpora americké ekonomiky tažená umělou inteligencí přiměje Fed k dalšímu zvyšování sazeb.
„Proaktivní centrální banka je během nabídkového šoku pro dluhopisové investice příznivá, protože snižuje riziko, že se inflace vymkne kontrole,“ uvedl Zhao.
Po zvýšení sazeb v tomto týdnu se RBA stala první velkou centrální bankou, která dostala sazby nad maximum z období covidu. Australské dluhopisy posílily poté, co Bullock uvedla, že doufá, že čtyři letošní zvýšení sazeb budou k potlačení inflace stačit.
Nash z Jupiteru drží nadváženou pozici v australských dluhopisech ve všech svých dluhopisových fondech a tento týden omezoval sázku na zploštění výnosové křivky ve prospěch držby dvouletých splatností poté, co RBA naznačila, že se může blížit ke konci cyklu zpřísňování.
K nákupům amerických státních dluhopisů byl opatrný, protože se domníval, že Federální rezervní systém bude při reakci na inflaci „pomalý“ ve srovnání s Austrálií, Evropou a dalšími zeměmi. Výprodej dluhopisů v tomto měsíci však posunul výnos dvouletých státních dluhopisů na nejvyšší úroveň za více než dva roky, což ho přimělo nakupovat s tím, že trhy podle něj přeceňují pravděpodobnost zvýšení sazeb v příštích měsících.
Jamie Niven, seniorní portfolio manažer dluhopisů v Candriam, dává přednost australským dluhopisům před dluhem Nového Zélandu a Spojených států. Zároveň snížil expozici vůči britským státním dluhopisům, protože Bank of England, která sazby ještě nezvýšila, podle něj bude muset dohánět zpoždění.
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com