
Autor: Nicholas Comfort
Fidelity International lobbuje u německé vlády za rozšíření plánované penzijní reformy tak, aby zahrnula i pracovníky s mezerami v důchodovém spoření. Správci aktiv přitom vyhlížejí miliardy eur nových přílivů peněz z reforem, které mají začít příští rok.
„Prosazujeme, aby nové řešení soukromého penzijního spoření bylo otevřeno také jako cesta pro zaměstnanecké penze,“ uvedl Jan Schepanek, šéf divize privátních klientů Fidelity International v Německu.
„Na tomto trhu můžeme hrát významnou roli, protože jsme přítomni v celém hodnotovém řetězci tohoto produktu,“ řekl v rozhovoru. „Ambicí je být v první pětce.“
Německo, které má pověst země s opatrným přístupem k úsporám a riziku, se od minulosti odklání tím, že od příštího roku začne podporovat širší škálu investic v individuálním zajištění na důchod. Příslib vyšších výnosů ocenili správci aktiv i akademici, mnoho Němců ale stále má ve svém penzijním zabezpečení mezery.
Zaměstnanecké penze jsou podle německého ministerstva práce a sociálních věcí výrazně méně rozšířené mezi lidmi s nižšími příjmy nebo mezi zaměstnanci menších firem.
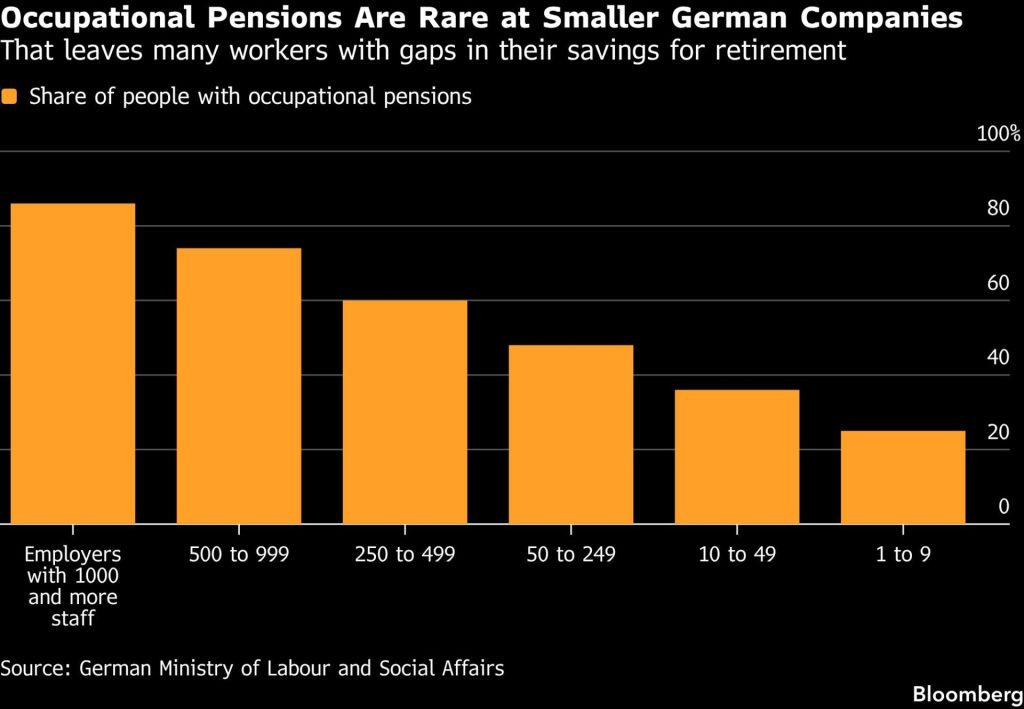
Fidelity proto požaduje automatické zapojování zaměstnanců do těchto penzijních programů. Podle firmy by mohly pomoci také příspěvky zaměstnavatelů do nových individuálních penzijních účtů, pokud společnosti nemají přístup k vhodnému kolektivnímu modelu.
Ministerstvo pozvalo odbory a zástupce zaměstnavatelů na schůzku v Berlíně příští měsíc, kde se mají zaměstnanecké penze projednávat. Není jasné, kdy by změny mohly být zavedeny, mimo jiné proto, že strana kancléře Friedricha Merze se stále vzpamatovává ze série porážek v regionálních hlasováních.
„Musíme to zaměstnavatelům usnadnit a zlevnit,“ uvedla v rozhovoru Ulrike Malmendier, profesorka ekonomie na Kalifornské univerzitě v Berkeley. „Naléhám na politiky, aby udělali něco podobného britskému systému Nest, tedy veřejný výchozí model, který mohou využít.“
Možností by podle Malmendier, která zároveň radí v oblasti politiky německému Leibnizovu institutu pro finanční výzkum SAFE, bylo také umožnit zaměstnavatelům využívat nové penzijní produkty nabízené investičními společnostmi nebo státem.
Zároveň však podle ní není jednoprocentní strop na poplatky u nových takzvaných standardních účtů, které budou spuštěny příští rok, dostatečně nízký, vzhledem k tomu, že mohou obsahovat běžně dostupné produkty, například fondy sledující index.
Standardní produkt Fidelity stojí 0,75 % při nákupu prostřednictvím obchodního partnera nebo 0,35 %, pokud klient přijde přímo ke společnosti.
Produkt zahrnuje období předčasného snižování rizika, během něhož se před odchodem do důchodu omezuje podíl akcií, a také aktivně řízené burzovně obchodované fondy, které mohou nabídnout lepší výnosy než pasivní ETF, uvedl Oliver Dreiskaemper, šéf pro nabídku, produkty a změny v německé pobočce Fidelity.
„Nechceme být lídrem v ceně, místo toho se soustředíme na kvalitu,“ řekl.
Tato zpráva vznikla s pomocí Bloomberg Automation.
Text vychází ze zprávy agentury Bloomberg a je redakčně upraven pro české čtenáře.
ZDROJ: Bloomberg.com